Glosario de métricas
Cada número que te enseña Zentralog, explicado en una línea y con la fórmula que hay detrás.
Dónde: Diario → Analytics → cualquier tarjeta → ⋮ → Explicar métrica
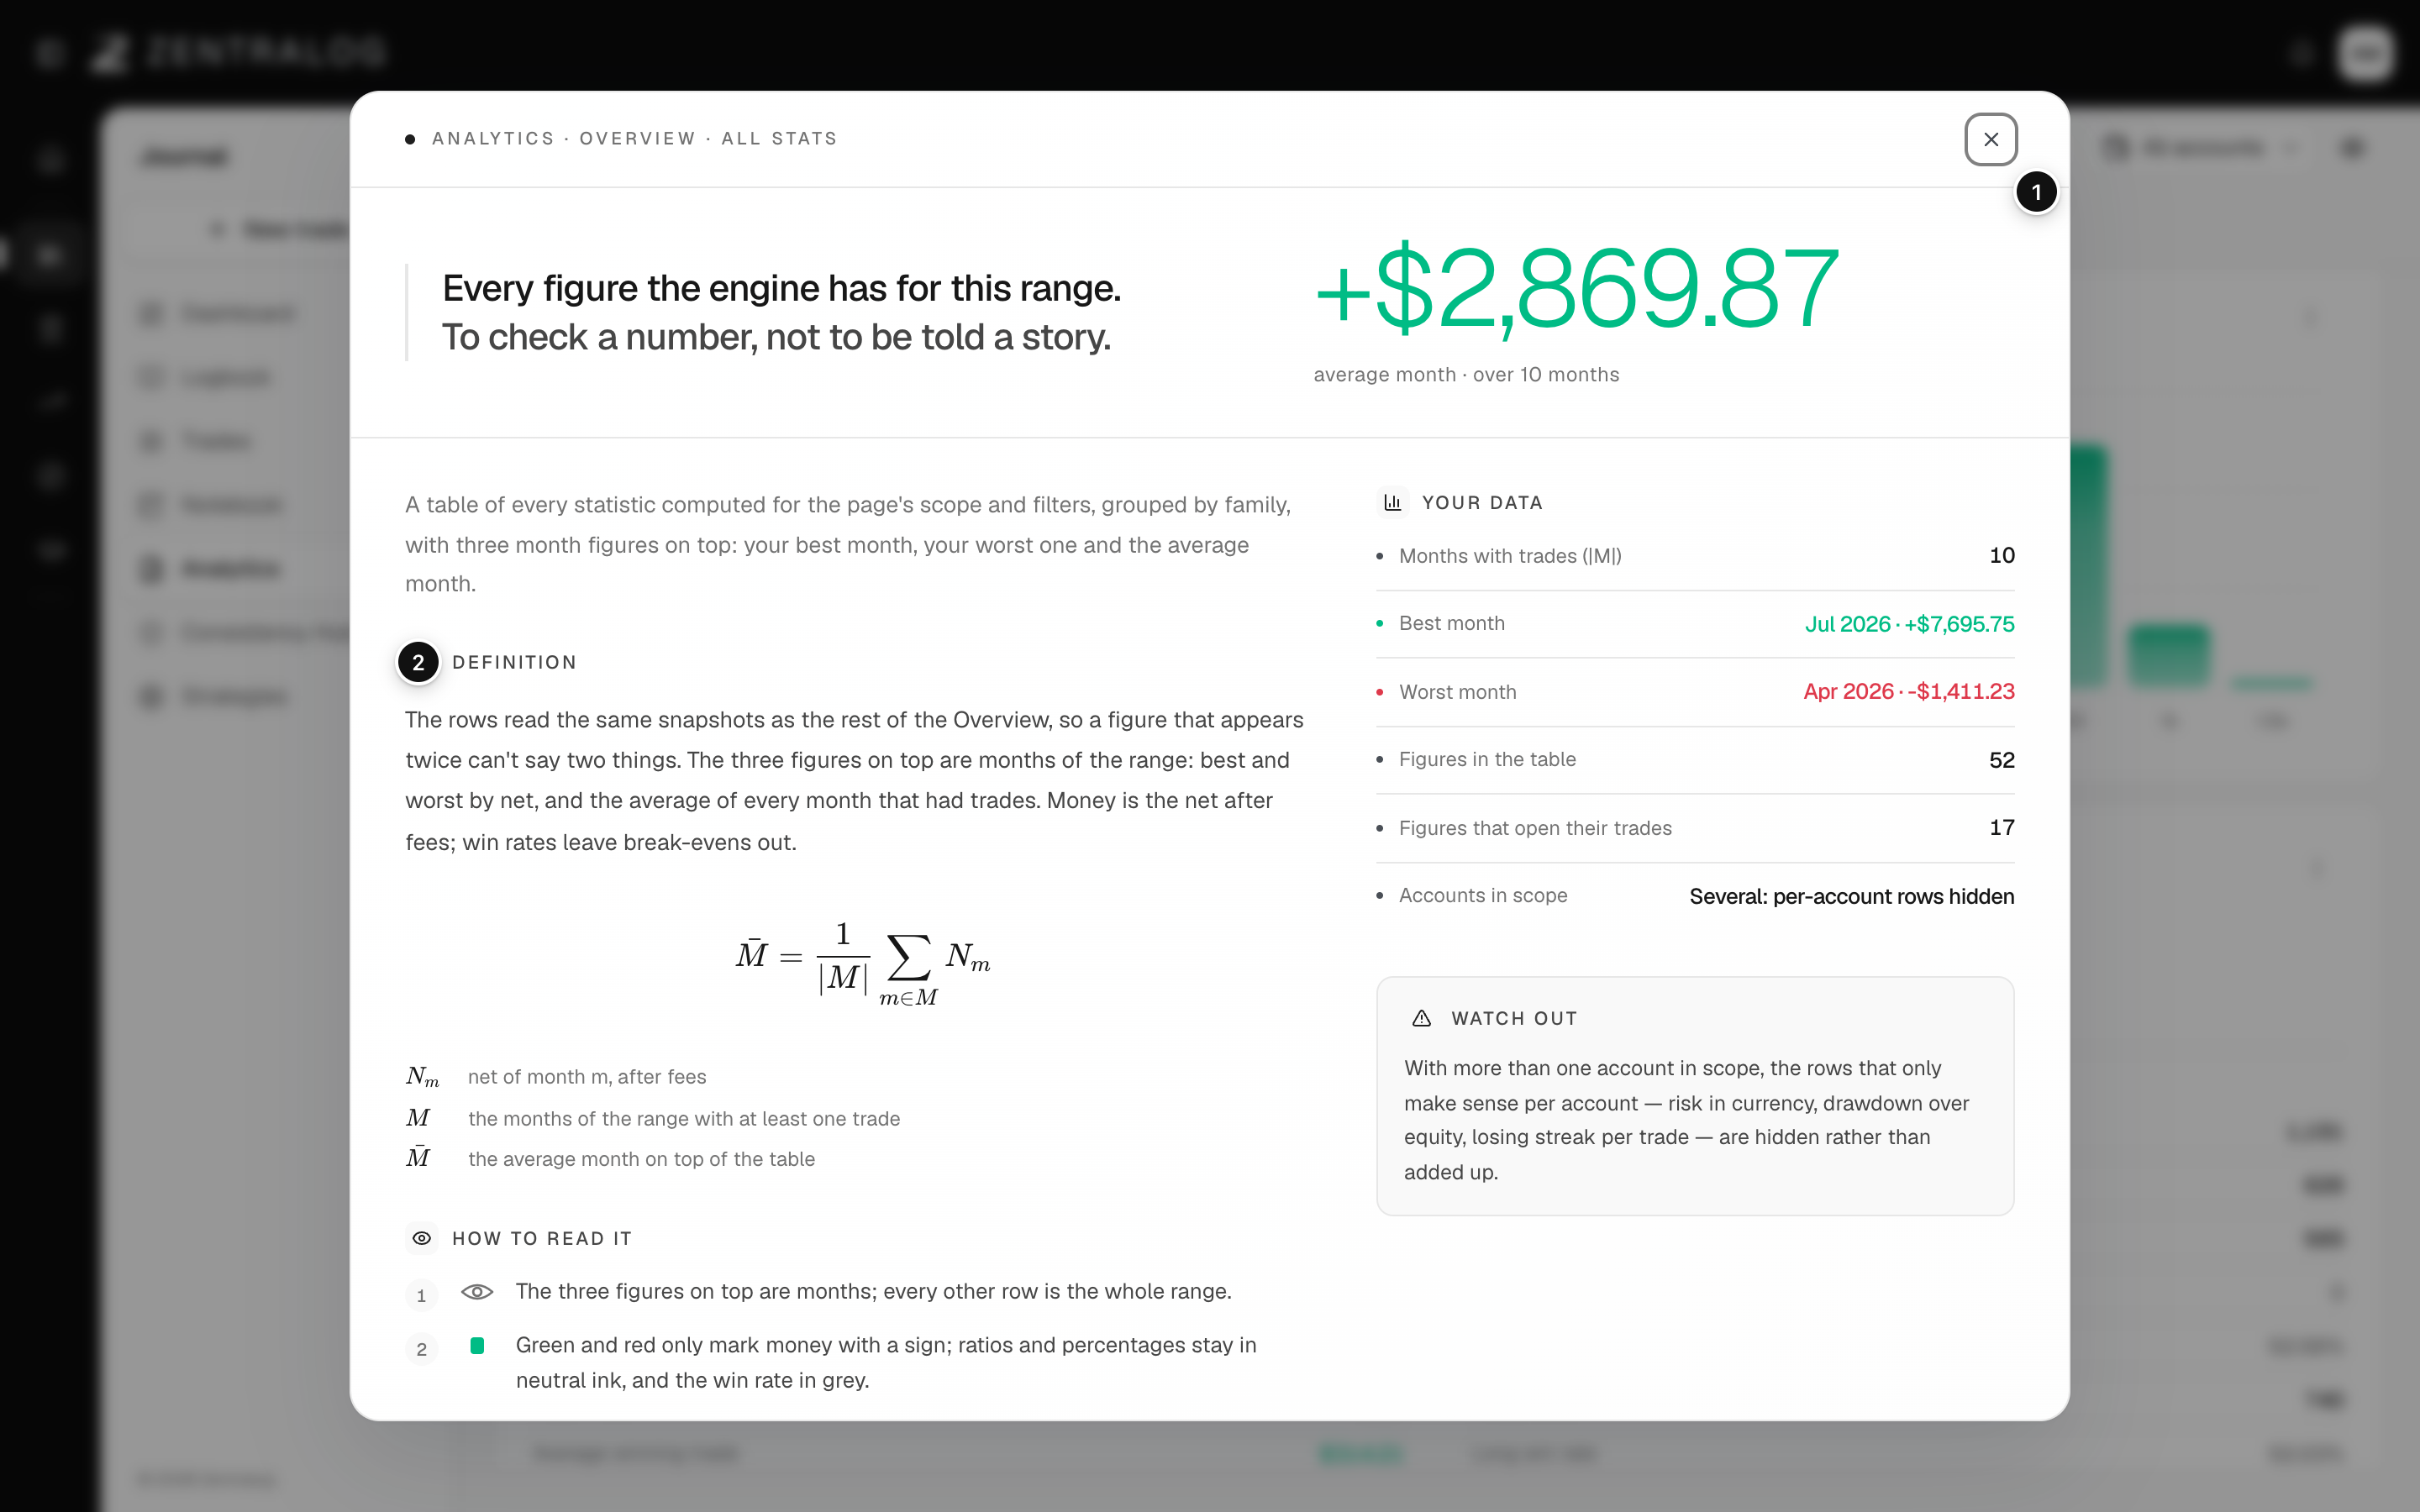
- Explicación de la métrica: se abre para la tarjeta que elegiste.
- Definición: qué mide la métrica.
- Datos observados: tu valor con los filtros actuales.
- Interpretación: cómo leer tu número.
Todos los números siguen el rango de fechas, las cuentas y los filtros que elijas arriba.
Resultados
P&L neto
Lo que ganaste o perdiste después de comisiones. P&L neto = la suma del resultado de cada trade tras comisiones y tasas.
P&L bruto
El resultado antes de comisiones. P&L bruto = P&L neto + comisiones.
Comisiones
Las comisiones del bróker más las tasas de mercado y del regulador. Llegan del bróker, o de tus reglas de coste cuando el bróker no las envía.
Rendimiento (ROI)
Lo que rinde un trade sobre el tamaño de la posición. Rendimiento = P&L neto ÷ coste ajustado × 100.
Coste ajustado
El valor de la posición. Coste ajustado = precio medio de entrada × tamaño × multiplicador del instrumento.
ROI
Lo que rinde el dinero que pusiste. En Cuentas: P&L total ÷ capital inicial × 100. En Prop Tracker: (Recuperado − Invertido) ÷ Invertido × 100.
Ganadores y perdedores
Resultado
La etiqueta de un trade cerrado: Win si su resultado neto supera tu umbral de break-even, Loss si queda por debajo del umbral en negativo, BE entre medias. Los trades abiertos aún no tienen resultado.
Break-even
Un trade que ni ganó ni perdió de verdad. Eliges el importe en Ajustes → Resultado. Por defecto es 0.
Win rate
Con qué frecuencia ganas. Win rate = ganadores ÷ (ganadores + perdedores) × 100. Los break-even no cuentan. Los resúmenes de un día en My Day y en la Bitácora dividen, en cambio, entre todos los trades cerrados de ese día.
Profit factor
Cuánto ganas por cada unidad que pierdes. Profit factor = beneficio bruto ÷ pérdida bruta. Por encima de 1, el sistema gana dinero. Sin trades perdedores muestra ∞.
Expectancy
Lo que vale un trade de media. Expectancy = P&L neto ÷ número de trades cerrados. En Estrategias se muestra en R: la R media por trade con riesgo definido.
Ganancia y pérdida medias
El resultado medio de tus trades ganadores, y el de tus perdedores.
Payoff
Lo grandes que son tus ganancias frente a tus pérdidas. Payoff = ganancia media ÷ pérdida media.
Duración media
El tiempo medio que un trade está abierto, de la primera ejecución a la última.
Racha
Días (o trades) seguidos con el mismo resultado. Los días verdes seguidos suman; los rojos seguidos restan.
Trades y ejecuciones
Long y short
Long significa que compras primero y ganas si el precio sube. Short significa que vendes primero y ganas si baja.
Ejecuciones
Cada orden ejecutada que informa tu bróker: una compra o una venta a un precio. Zentralog agrupa las ejecuciones de una misma posición, salidas parciales incluidas, en un solo trade.
Sesión
Una franja del día de trading, como Londres o Nueva York. Las defines en Ajustes → Sesiones y cada trade queda marcado con la sesión en la que se abrió.
Réplicas
Copias de un trade en otras cuentas, por ejemplo si copias trades en varias cuentas de prop firm. Cada copia puede tener su propio multiplicador de tamaño.
Auto-sync
Una conexión que importa tus trades del bróker por sí sola, sin archivos CSV. Mira Conectar una cuenta.
Riesgo
Stop loss
El precio al que pensabas salir si el trade iba en tu contra.
Take profit
El precio al que pensabas recoger beneficios. Zentralog llama Objetivo a lo que pagaría.
Riesgo de la operación
Lo que habrías perdido si saltaba el stop. Riesgo = |stop − entrada media| × tamaño × multiplicador.
R múltiple
Tu resultado medido en unidades de riesgo. R realizado = P&L neto ÷ riesgo de la operación. Ganar el doble de lo arriesgado es +2R. Sin stop no hay R.
R planificado
El premio que buscabas, en R. R planificado = objetivo ÷ riesgo de la operación.
Drawdown
Lo lejos que está tu balance de su punto más alto hasta ahora.
Drawdown máximo
La mayor caída desde un máximo hasta un mínimo posterior. El Dashboard lo mide sobre tu balance diario y la familia Riesgo de la pestaña Analytics trade a trade, así que pueden diferir un poco.
Recovery factor
Cuánto cubre tu beneficio tu peor caída. Recovery factor = P&L neto ÷ drawdown máximo en dinero.
Riesgo de ruina
La probabilidad de perder tanto como tu límite de drawdown. Zentralog repite tus propios resultados en R en 4.000 órdenes al azar de 100 trades y cuenta cuántos tocan el límite. Menos del 5 % es Bajo, menos del 15 % es Moderado y por encima es Alto.
Riesgo de breach
El mismo cálculo que el riesgo de ruina, pero contra la regla de pérdida de tu prop firm.
Simulación Monte Carlo
Miles de futuros posibles creados barajando tus resultados pasados. Enseña un rango probable, no una predicción. Zentralog simula 5.000 trayectorias.
Disciplina
Compliance
Lo bien que sigues tus reglas. Compliance = reglas cumplidas ÷ reglas evaluadas, en los días que operaste de los últimos 30.
Racha limpia
Días seguidos, contando hacia atrás desde hoy, en los que cumpliste todas las reglas. Los días sin operar no la rompen.
Score de la estrategia
Lo fiel que fue un trade a la checklist de su estrategia: la suma de los pesos de los criterios que marcaste, de 0 a 100 %.
Arrastre de ejecución
Lo que una estrategia pierde por errores. Arrastre = expectancy de los trades limpios − expectancy de los trades con errores.
Zen Score
Una nota de 0 a 100 que resume tu trading. Pondera profit factor (20 %), ganancia media frente a pérdida media (15 %), drawdown máximo (15 %), consistencia (15 %), disciplina (15 %), win rate (10 %) y recovery factor (10 %). Mira Zen Score.
Analytics y el Laboratorio
Explica el X % de tu resultado
Cuánto separa tu resultado una dimensión (hora, símbolo, setup…). Explica = (neto del mejor tramo − neto del peor tramo) ÷ la suma de todo tu P&L, sin signo.
Atribución
Una cascada que enseña cuánto suma o resta cada tramo a tu resultado neto. Pasa el ratón por un escalón para ver tus números sin ese tramo.
SQN
System Quality Number: lo estable que es tu ventaja. SQN = resultado medio ÷ su desviación estándar × √(trades, hasta 100). Por debajo de 1,6 es frágil; desde 2,5, bueno.
Kelly
La mayor parte de tu cuenta que una fórmula arriesgaría por trade. Kelly = win rate − (1 − win rate) ÷ payoff. Es un techo, no un objetivo.
Win rate mínimo
El win rate que necesitas para no perder dinero con tus ganancias y pérdidas actuales. Win rate mínimo = 1 ÷ (1 + payoff).
Fragilidad
Cuántos de tus mejores trades tendrías que quitar para que tu resultado neto bajara a cero o menos.
Prop firms
Prop firm
Una empresa que te deja operar con su dinero si superas una evaluación, a cambio de una parte del beneficio.
Evaluación
El reto que pagas para demostrar que llegas a un objetivo de beneficio sin romper las reglas de la firma. Puede tener una o varias fases.
Cuenta fondeada
La cuenta que recibes al superar la evaluación. Sus beneficios se pueden retirar.
Payout
El dinero que la prop firm te paga desde una cuenta fondeada.
Profit split
La parte del beneficio que te quedas, por ejemplo el 90 %. Zentralog calcula Recuperado = payouts × tu split.
Coste de fondeo
Lo que gastaste en fees en un journey antes de su primer payout.
Tasa de aprobado
La parte de tus evaluaciones terminadas que aprobaste. Tasa de aprobado = aprobadas ÷ terminadas. Las que siguen en curso no cuentan. Prop Tracker también te da su rango probable. Mira cómo se calculan las cifras del Prop Tracker.
Retorno por evaluación
Lo que te deja de media cada evaluación que compras. Retorno por evaluación = tasa de aprobado × valor por fondeada − gastado ÷ evaluaciones.
Valor por fondeada
Lo que te ha pagado de media cada cuenta fondeada, después del profit split. Una fondeada sin cobros cuenta 0.
Coste por fondeada
Lo que te cuesta conseguir una cuenta fondeada. Coste por fondeada = cuotas gastadas ÷ evaluaciones aprobadas. No es lo mismo que el coste de fondeo de un journey.
Mercados
Informe COT
Un informe semanal de la CFTC, el regulador de futuros de EE. UU., que muestra cómo están posicionados distintos grupos de traders.
Open interest
El número de contratos de futuros que siguen abiertos al cierre de la semana.
Posición neta
Contratos long menos contratos short de un grupo de traders.
Percentil COT
Dónde queda la posición neta de esta semana frente a los últimos 3 años, de 0 a 100. Por encima de 90 o por debajo de 10 es un extremo.
Preguntas frecuentes
¿Por qué la misma métrica sale distinta en dos pantallas?
Revisa el rango de fechas, las cuentas y los filtros de arriba: cada pantalla usa los suyos. Además, el drawdown máximo se mide por día en el Dashboard y por trade en Analytics.
¿Qué métricas necesitan un stop loss?
Todo lo que va en R: R múltiple, R planificado, expectancy en R, la familia Riesgo de la pestaña Analytics y el Monte Carlo de Edge y ruido. Pon un stop en cada trade o crea riesgos por defecto.
Relacionados
¿Ha resuelto tu duda?